
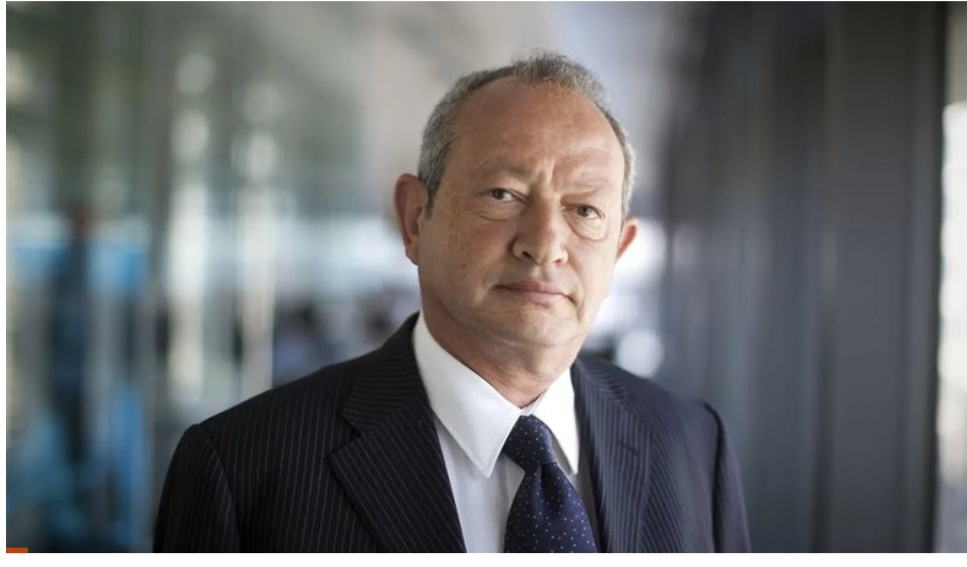
دعا رجل الأعمال والمطور العقاري المصري نجيب ساويرس إلى تفعيل منظومة الرهن العقاري في مصر عبر البنوك، باعتبارها آلية لتمويل شراء الوحدات ونقل العبء المالي عن شركات التطوير العقاري، في ظل تباطؤ حركة المبيعات وارتفاع معدلات التعثر بين المشترين.
وقال ساويرس، في تصريحات لشبكة «CNBC عربية»، إن البنوك يمكن أن تمول ما يتراوح بين 60% و70% من قيمة الوحدات المسلمة من خلال منظومة الرهن العقاري، بما يتيح للمشترين الحصول على التمويل اللازم بدلًا من اعتماد السوق بصورة أساسية على أنظمة التقسيط التي يقدمها المطورون.
وأوضح أن شركات التطوير العقاري تتحمل حاليًا أعباء تمويلية كبيرة نتيجة تقديم خطط سداد تمتد إلى 10 و15 عامًا، مؤكدًا أن نقل هذا العبء إلى القطاع المصرفي يمثل نموذجًا معمولًا به في الأسواق العالمية.
وأشار ساويرس إلى أن أحد أبرز التحديات التي تواجه السوق حاليًا يتمثل في صعوبة إعادة بيع الوحدات من جانب الأفراد، نتيجة عدم قدرتهم على توفير أنظمة التقسيط التي يتيحها المطورون، وهو ما يحد من حركة التداول في السوق العقارية.
وأضاف أن تفعيل الرهن العقاري يمكن أن يساهم في معالجة هذه المشكلة من خلال توفير آلية تمويل مصرفية للمشترين، بدلًا من ارتباط عملية شراء الوحدة بنظام التقسيط الذي يقدمه المطور.
وتأتي دعوة ساويرس في وقت يشهد فيه القطاع العقاري المصري، بحسب تصريحاته، تباطؤًا في معدلات المبيعات وارتفاعًا في نسب تعثر المشترين عن السداد، إلى جانب زيادة حالات التنازل عن الوحدات وإعادتها إلى المطورين.
وأوضح أن تراجع الطلب يرتبط بصورة أساسية بانخفاض القدرة الشرائية للمواطنين، بالتزامن مع الارتفاع المستمر في أسعار الوحدات، مشيرًا إلى أن الوحدات التي كانت تُباع بأسعار تتراوح بين 5 و10 و15 مليون جنيه لم تعد متاحة بهذه المستويات السعرية.
ونفى ساويرس وجود «فقاعة عقارية» في السوق المصرية بالمفهوم المتعارف عليه، موضحًا أن التحدي الأساسي يرتبط بآليات التمويل وإعادة البيع، وليس بوجود فقاعة عقارية.
وحذر ساويرس من المخاطر التي تواجه المطورين نتيجة تحمل تكلفة تمويل المبيعات لفترات طويلة، بالتزامن مع ارتفاع تكاليف المقاولات ومواد البناء نتيجة تغيرات سعر صرف الدولار.
وأشار إلى أن الجمع بين ارتفاع تكاليف التنفيذ وبطء معدلات الإنشاء وطول آجال السداد قد يؤدي إلى ضغوط مالية على بعض المطورين، خاصة أصحاب المشروعات الكبرى الذين يقدمون فترات تقسيط طويلة، في ظل ما وصفه بظاهرة «ركض الأسعار».
وبحسب ساويرس، فإن توسيع دور البنوك في تمويل شراء الوحدات من خلال الرهن العقاري يمكن أن يعيد توزيع أعباء التمويل بين أطراف السوق، بدلًا من استمرار شركات التطوير في تحمل الجزء الأكبر من تكلفة تقسيط المبيعات لسنوات طويلة.