
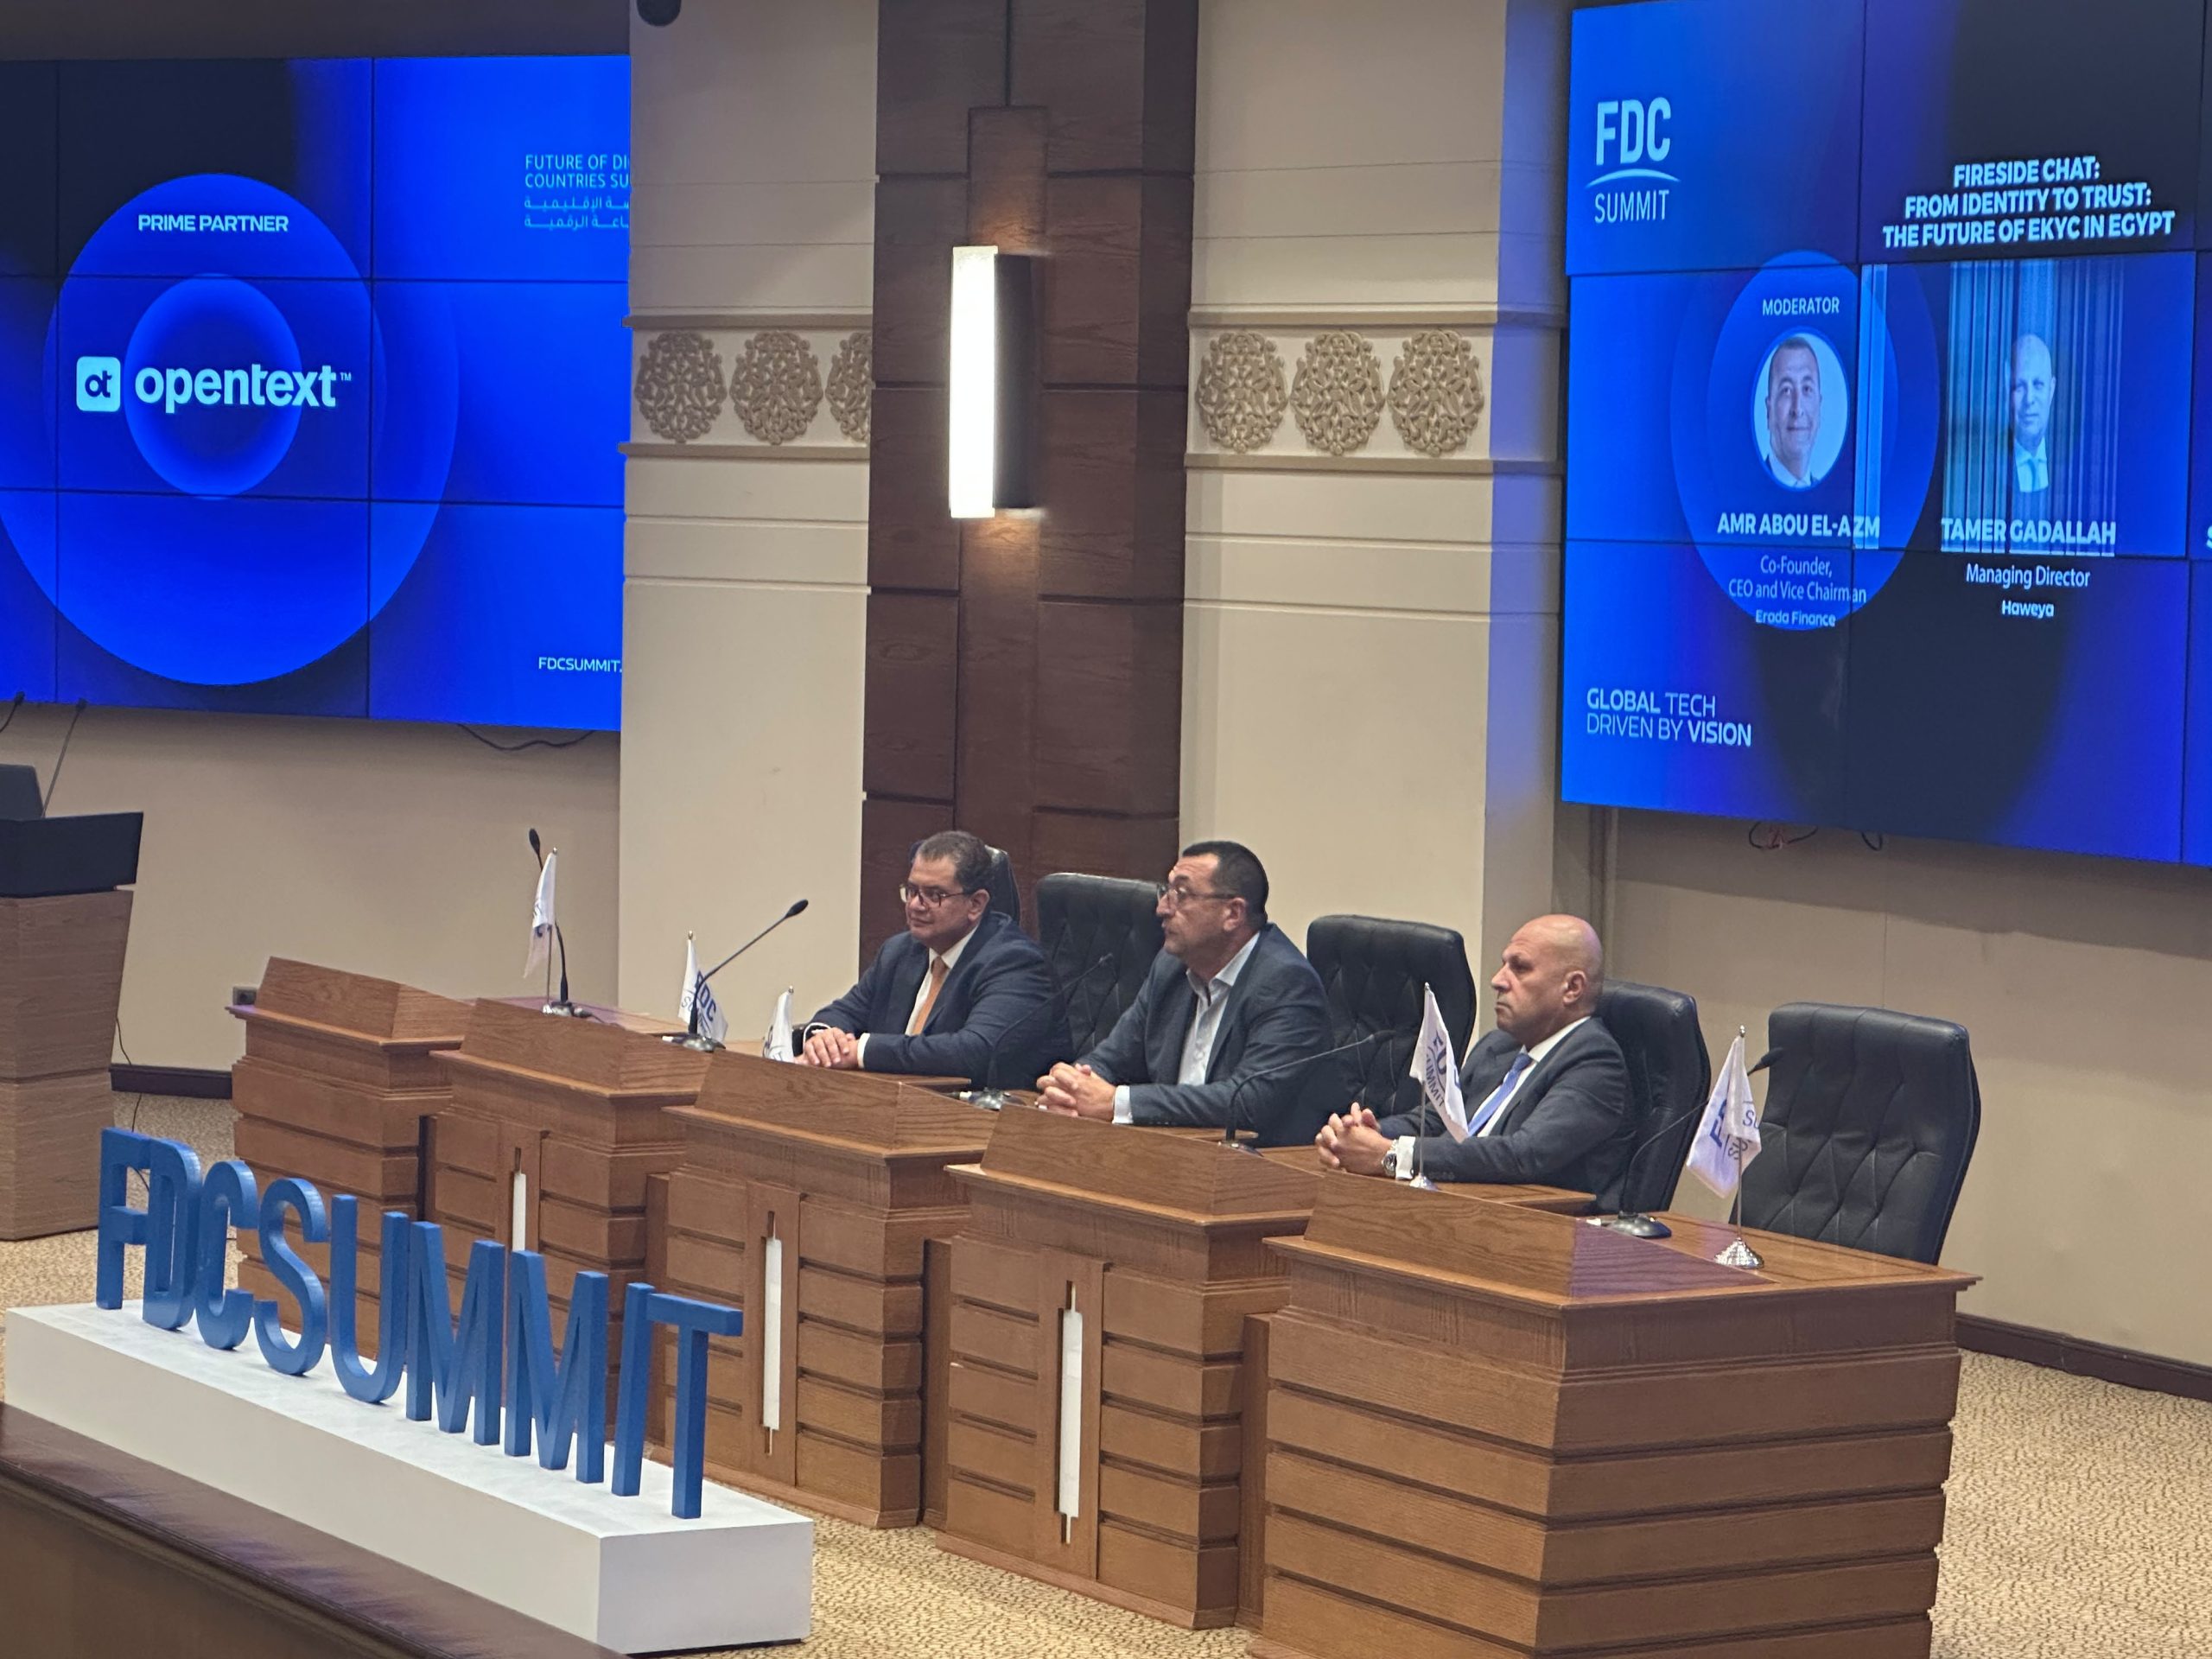
قال تامر جاد الله، العضو المنتدب لشركة «هوية» (Haweya)، التابعة للبنك المركزي إن الشركة ستبدأ المرحلة الأولى من تشغيل منظومة الهوية الرقمية بالتعاون مع 5 بنوك، على أن تتوسع تدريجيًا لتشمل جميع البنوك العاملة في مصر خلال عام ونصف العام.
وأضاف خلال مشاركته في جلسة «من الهوية إلى الثقة المقامة خلال فاعليات قمة FDC : أن المرحلة التالية من التوسع ستشمل الشركات الخاضعة لرقابة البنك المركزي المصري، ومن بينها الشركات التي تقدم التمويلات والقروض وغيرها من الخدمات المالية، بما يسمح لها بالاستفادة من منظومة الهوية الرقمية في التحقق من العملاء.
وأوضح جاد الله، مستقبل التحقق الإلكتروني من هوية العميل (eKYC) في مصر»، أن تكلفة استخدام خدمات «هوية» بالنسبة للبنوك أقل كثيرًا من تكلفة إجراءات التحقق التقليدية وخدمة العميل داخل الفروع، مؤكدًا أن تكلفة الخدمة يتحملها البنك وليس العميل موضحاً أن البنك يتحمل حاليًا تكلفة تشغيلية كبيرة لإتمام إجراءات التعرف على العميل والتحقق من هويته بالطريقة التقليدية، بداية من استقبال العميل داخل الفرع وتصوير بطاقة الرقم القومي والحصول على المستندات وتصويرها، وصولًا إلى إدخال البيانات والمستندات على الأنظمة الداخلية.
وأشار إلى أن التعامل مع العميل بهذه الطريقة قد يستغرق، على سبيل المثال، نحو نصف ساعة من وقت الموظف لكل عميل، وهي تكلفة فعلية على البنك عند احتساب أجور الموظف والحوافز والعمل الإضافي وغيرها من المصروفات التشغيلية مؤكداً أن رقمنة هذه الدورة من شأنها خفض التكلفة والوقت اللازمين لإنجاز الإجراءات، بما يحقق وفرًا تشغيليًا للبنوك، إلى جانب تحسين تجربة العميل وتقليل الحاجة إلى زيارة الفروع.
وشدد على أن استخدام خدمات «هوية» ليس إلزاميًا على البنوك، إذ يستطيع البنك الاستمرار في التعامل مع عملائه بالطريقة التقليدية الحالية إذا أراد ذلك، لكنه توقع اتجاه البنوك إلى الاستفادة من الخدمة في ظل انخفاض تكلفتها مقارنة بإجراءات التحقق وخدمة العملاء داخل الفروع.
وكشف جاد الله أن تحديث بيانات العملاء يتسبب حاليًا في نحو 15 إلى 18 مليون زيارة لفروع البنوك سنويًا بغرض تحديث البيانات فقط، وهو ما يعكس حجم العمليات التي يمكن نقلها إلى القنوات الرقمية. متابعا أنه مع تطبيق منظومة الهوية الرقمية، يمكن للبنوك المشتركة في الخدمة إرسال إخطار إلى العميل، سواء من خلال تطبيق الهاتف المحمول أو عبر رسالة نصية، لإبلاغه بضرورة تحديث بياناته بدلًا من استدعائه إلى الفرع.
وأضاف أن العميل يستطيع بعدها استخدام هويته الرقمية لإتمام عملية التحقق وتحديث البيانات، على أن تنتقل البيانات المحدثة إلى سجله داخل أنظمة البنك، وفقًا لطبيعة النظام المستخدم لدى كل مؤسسة، مؤكداً أن ذلك يسمح بنقل حجم كبير من الإجراءات التي تتم حاليًا يدويًا بين العملاء وموظفي البنوك إلى القنوات الرقمية، بما يقلل الضغط على الفروع ويوفر الوقت والتكلفة المرتبطين بالحضور الفعلي.
وقال جاد الله إن «هوية» شركة مساهمة مصرية تعمل تحت رعاية البنك المركزي المصري، ومعنية بتقديم خدمات الهوية الرقمية للقطاع المصرفي والشركات الخاضعة لرقابة البنك المركزي، لافتاً إلى إمكانية التوسع مستقبلًا في استخدام خدمات «هوية» خارج نطاق الجهات الخاضعة لرقابة البنك المركزي، ومن بينها شركات التأمين وغيرها من المؤسسات التي يمكنها الاستفادة من خدمات الهوية والتحقق الرقمي.
ولفت إلى إمكانية تطوير نموذج يقوم على منصة موحدة تسمح بالاستفادة من بيانات ومستندات التحقق التي سبق للعميل تقديمها، بدلًا من اضطراره إلى تكرار تقديم المستندات نفسها إلى جهات مختلفة. مشيراً أنه إذا كان العميل قد أتم إجراءات «اعرف عميلك» KYC لدى أحد البنوك وقدم بالفعل المستندات المطلوبة، مثل بطاقة الرقم القومي وغيرها من الوثائق، فمن الممكن تقنيًا بناء آليات تسمح بالاستفادة من هذه البيانات والمستندات عند التعامل مع جهات أخرى، وفقًا للأطر والضوابط المنظمة لذلك.
وأضاف أن هناك العديد من الأدوات والمتطلبات المشتركة بين البنوك وشركات التأمين والمؤسسات المالية المختلفة، ما يفتح المجال أمام بناء منظومة أكثر تكاملًا تقلل تكرار الإجراءات والمستندات المطلوبة من العميل، مشددا على ضرورة التفريق بين مفهوم الهوية الرقمية Digital Identity وبين إجراءات اعرف عميلك KYC، موضحًا أن «هوية» لا تنفذ إجراءات KYC نيابة عن البنوك، وإنما توفر خدمات التحقق من الهوية الرقمية للعميل.
وأوضح أن مسؤولية «هوية» تتمثل في إثبات هوية الشخص رقميًا والتأكد عن بُعد من أن المتعامل هو بالفعل صاحب الهوية التي يقدمها، بينما تظل إجراءات KYC داخل المؤسسة المالية نفسها، مبيناً أن كل بنك أو مؤسسة مالية يحدد المستندات والمتطلبات اللازمة وفقًا لطبيعة الخدمة والمنتج المالي الذي يرغب العميل في الحصول عليه.
وأشار إلى أن بعض الخدمات قد لا تحتاج إلى أكثر من بطاقة الرقم القومي، بينما تتطلب منتجات أخرى مستندات إضافية مرتبطة بالوظيفة أو الدخل أو محل الإقامة وغيرها من الوثائق، على أن يتم إرفاقها بسجل العميل داخل أنظمة المؤسسة المالية. مؤكداً أن الهدف هو تنفيذ جانب كبير من هذه الدورة عن بُعد، بدلًا من اضطرار العميل إلى تجهيز المستندات والتوجه بها إلى البنك والتعامل يدويًا مع موظفي الفروع في كل مرة يحتاج فيها إلى خدمة جديدة.
وأوضح جاد الله أن فكرة المنظومة انطلقت من أحد التحديات الأساسية التي تواجه تقديم الخدمات المالية، إذ كان الحصول على أي خدمة مالية يتطلب حضور العميل فعليًا إلى المؤسسة المالية، حتى يتمكن الموظف من رؤيته والتحقق من شخصيته وبطاقة هويته، إلى جانب توقيع المستندات المطلوبة مضيفاً أن العميل كان مطالبًا بالحضور أمام موظف المؤسسة المالية وتقديم المستندات والتوقيع عليها فعليًا، حتى تتأكد المؤسسة من أن الشخص نفسه هو من وقع المستندات المطلوبة لبدء التعامل والحصول على الخدمة.
وأشار إلى أن العميل الذي يستخدم تطبيق البنك على الهاتف المحمول حاليًا يكون في الأساس عميلًا قائمًا لدى البنك، بينما يحتاج العميل الجديد إلى التوجه إلى البنك لبدء العلاقة المصرفية. مؤكداً أن منظومة الهوية الرقمية تستهدف تغيير هذه الآلية، بحيث يستطيع العميل الجديد بدء إجراءات التعامل مع البنك من خلال الهاتف المحمول دون الحاجة إلى الذهاب إلى الفرع.
تصوير بطاقة الرقم القومي والتحقق إلكترونيًا من الهوية
وشرح جاد الله آلية عمل المنظومة، موضحًا أن العميل يبدأ بتصوير بطاقة الرقم القومي، فيما تعتمد عملية التحقق على قراءة البيانات والعناصر المشفرة الموجودة بالبطاقة، ومن بينها 2D Barcode وEncryption Key، مشيرًا إلى أن التعامل مع مفاتيح التشفير يتم بالتنسيق مع الجهات المختصة. منوهاً إلى أن المنظومة تحصل على البيانات الموجودة بالبطاقة، إلى جانب تطبيق مجموعة من خطوات التحقق الإضافية وطرح عدد من الأسئلة على العميل، ومن بينها بيانات مثل اسم الوالدة، قبل الانتقال إلى مرحلة التحقق من الشخص نفسه.
وقال جاد الله إن العميل يُطلب منه تصوير نفسه باستخدام تقنيات وآليات محددة تسمح بالتأكد من أنه شخص حقيقي وموجود بالفعل أثناء تنفيذ عملية التحقق، وليس مجرد صورة أو محتوى مصطنع. موضحا أن المنظومة تتضمن تقنيات وإجراءات لمواجهة محاولات التلاعب وانتحال الهوية، بما في ذلك المخاطر المرتبطة بتقنيات التزييف العميق Deepfake وغيرها من الأساليب التكنولوجية المستخدمة للتحايل على عملية التحقق.
وأضاف أنه بعد الحصول على بيانات العميل واستكمال خطوات التحقق، تتم مقارنتها بالبيانات الموجودة لدى الجهات الرسمية المختصة ومصادر بيانات الأحوال المدنية.
أن عملية المطابقة تنتهي بإحدى نتيجتين، إما تأكيد صحة الهوية أو عدم تأكيدها، بما يسمح للمؤسسة المالية بالتحقق إلكترونيًا من أن الشخص الذي يتعامل معها هو بالفعل صاحب الهوية المقدمة.
وأشار إلى أن نجاح عملية المطابقة يحقق رقميًا الغرض نفسه الذي كان يتم تقليديًا من خلال حضور العميل أمام موظف البنك وتقديم بطاقته والتحقق من شخصيته قبل توقيع المستندات وبدء العلاقة مع المؤسسة المالية، مشيراً إلى أن التشريعات الصادرة في عام 2020 شكلت نقطة تحول مهمة في هذا الملف، إذ أتاحت إطارًا قانونيًا يسمح باستخدام وسائل رقمية بديلة للإجراءات التقليدية التي تعتمد على حضور العميل وتوقيعه الفعلي.
وأوضح أن هذه التشريعات فتحت مجالًا أمام تطوير آليات رقمية يمكن الاعتماد عليها في إثبات هوية المواطن، بما يسمح باستخدام هوية رقمية موثوقة عند بدء التعامل مع البنوك أو استمرار العلاقة المصرفية معها، أن تطوير المنظومة يمهد مستقبلًا لتنفيذ المزيد من الإجراءات والتوقيعات رقميًا، في الوقت الذي لا تزال فيه بعض المعاملات والتوقيعات تتطلب حاليًا حضور العميل وتنفيذ التوقيع بصورة فعلية.
وأكد جاد الله أن نجاح منظومة الهوية الرقمية لا يتوقف فقط على الجانب التقني، وإنما يرتبط بصورة أساسية بمدى سهولة تجربة المستخدم وقدرة المنظومة على تبسيط حصول المواطنين على الخدمات، لا سيما الخدمات المصرفية والمالية الرقمية. منوها إلى أن التعامل الرقمي مع البنوك والخدمات المختلفة يجب أن يوفر للمستخدم تجربة أكثر سهولة وسلاسة، مشيرًا إلى أن تبسيط رحلة العميل يمثل عنصرًا مهمًا في تشجيع المواطنين على استخدام الخدمات الرقمية وزيادة الاعتماد عليها.
وأشار إلى أهمية مراعاة اختلاف مستويات الجاهزية الرقمية لدى المواطنين عند تصميم الخدمات، موضحًا أن امتلاك التكنولوجيا أو إتاحتها لا يعني بالضرورة أن جميع المستخدمين أصبحوا مستعدين للتعامل معها بالطريقة نفسها.متابعا أن انتشار الهواتف الذكية بين المواطنين يمثل أحد العوامل المهمة التي يمكن البناء عليها في تقديم الخدمات الرقمية، مع وجود تفاوت في معدلات استخدامها بين الشرائح والمناطق المختلفة.
واستشهد بتجارب التطبيقات الرقمية التي أصبحت جزءًا من الحياة اليومية للمواطنين، ومن بينها تطبيقات النقل الذكي مثل «كريم» و«أوبر»، باعتبارها نماذج توضح كيف يمكن للتكنولوجيا أن تصبح مألوفة للمستخدم عندما تكون التجربة واضحة وسهلة. مبينا أن القضية الأساسية لا تتمثل فقط في كون الخدمة «رقمية»، وإنما في مدى سهولة استخدامها وقدرتها على تقديم تجربة عملية للمواطن، مشددًا على أن تصميم رحلة المستخدم بصورة مبسطة يمثل عنصرًا أساسيًا في نجاح تطبيقات الهوية الرقمية والخدمات المرتبطة بها.
ولفت إلى أن التحول نحو الهوية الرقمية والخدمات الإلكترونية يحتاج إلى التعامل مع احتياجات شرائح المجتمع المختلفة، وليس فقط المستخدمين الأكثر اعتيادًا على التكنولوجيا، بما يضمن توسيع قاعدة المستفيدين من الخدمات الرقمية ودعم الشمول المالي والرقمي. مؤكداً أن سهولة الاستخدام يجب أن تتزامن مع تطبيق مستويات مرتفعة من الأمن والحماية، إذ إن التحول إلى الهوية الرقمية لا يقتصر على تبسيط الإجراءات المصرفية، وإنما يتطلب تأمين عملية إثبات هوية الأشخاص عن بُعد وحماية البيانات المستخدمة خلالها.
وأوضح أن التعامل مع بيانات المواطنين يستلزم الالتزام بمعايير أمنية قوية، مشددًا على أن تأمين الهوية الرقمية يعد عنصرًا بالغ الأهمية ويجب أن يكون جزءًا من المعايير الأساسية للدولة في بناء منظومتها الرقمية لافتاً إلى أن الالتزام بهذه المتطلبات الأمنية يمثل أحد العوامل الرئيسية في تطوير المنظومة، نظرًا لحساسية البيانات الشخصية والمالية التي يتم التعامل معها، وضرورة حماية العميل والمؤسسة المالية في الوقت نفسه.
وقال جاد الله إن الهوية الرقمية تمثل أحد الممكنات الرئيسية لنموذج البنوك الرقمية، مشيرًا إلى أن أول بنك رقمي من المنتظر أن يبدأ العمل خلال الربع الرابع من العام الجاري 2026.وأضاف أن بدء التشغيل أصبح قريبًا، موضحًا أن البنك الرقمي سيساعد خصوصًا الشباب والعملاء الذين لا يرغبون في التوجه إلى الفروع، إذ سيتمكنون من الدخول إلى منصة رقمية والحصول على الخدمات المالية من خلالها.
وأكد أن هذه الخطوة تمثل بداية الطريق، متوقعًا أن يعقبها إطلاق العديد من الحلول والخدمات الأخرى، مع التوسع في استخدام الهوية الرقمية في التعاملات المصرفية والمالية. موضحا أن عددًا من أسواق المنطقة قطع شوطًا متقدمًا في تقديم الخدمات الرقمية، لافتًا بصورة خاصة إلى دول الخليج التي بدأت مبكرًا في تطوير عدد من هذه الحلول والخدمات.
وأكد أن الطموح في مصر يتمثل في بناء وتطوير المزيد من الحلول والبنية الرقمية خلال المرحلة المقبلة، بما يسمح بتقديم أكبر قدر ممكن من الخدمات للمواطنين بصورة رقمية، والتوسع في الحصول على الخدمات المصرفية والمالية عبر المنصات الإلكترونية بدلًا من الاعتماد على الفروع والإجراءات التقليدية.